Las últimas estimaciones de vendimia reflejan la situación de un sector que afronta unas condiciones meteorológicas cada vez más impredecibles y que, al mismo tiempo, debe adaptarse a profundos cambios en los hábitos de consumo. Ambos factores están redefiniendo el futuro de la viticultura europea.
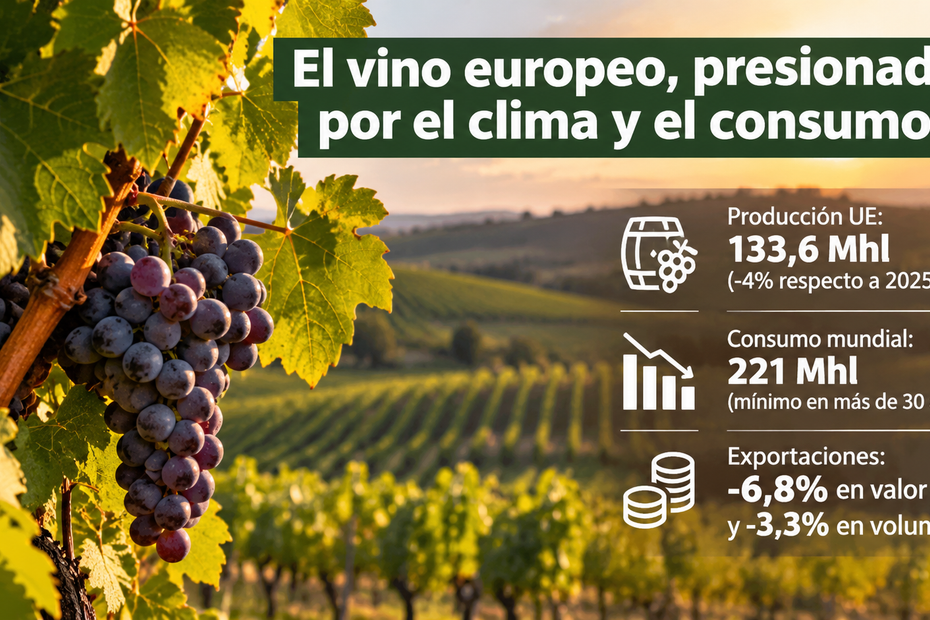
El sector vitivinícola europeo prevé una producción de 133,6 millones de hectolitros de vino y mosto en la campaña 2026/2027, lo que supone un descenso estimado del 4% respecto a la cosecha anterior y una cifra aproximadamente un 8% inferior a la media de las últimas cinco campañas. Estos datos confirman la continuidad de una tendencia de descenso gradual de la producción europea de vino, que responde tanto a la creciente inestabilidad climática como a los profundos ajustes que atraviesa el mercado.
Italia, España y Francia continúan siendo los principales países productores y concentran conjuntamente alrededor del 82% de la producción total de vino y mosto de la Unión Europea, con cuotas del 30%, 27% y 25%, respectivamente.
La vendimia de este año vuelve a poner de manifiesto el creciente impacto de los fenómenos meteorológicos adversos sobre los viñedos europeos. En toda la Unión, los productores han registrado episodios recurrentes de sequía, olas de calor prolongadas, heladas primaverales y tormentas de granizo, que han provocado una reducción de los rendimientos en numerosas regiones. Al mismo tiempo, la debilidad de la demanda, la caída de los precios y el mantenimiento de unas existencias elevadas siguen lastrando las perspectivas económicas del sector.
El descenso de la producción también debe analizarse en el contexto de una evolución del mercado a más largo plazo. Entre 2020 y 2025, la producción media anual de vino en la UE se situó en aproximadamente 157 millones de hectolitros, mientras que desde la vendimia de 2020/2021 la producción ha seguido una trayectoria general descendente. La incertidumbre climática se ha convertido en uno de los factores determinantes de la viticultura europea, aumentando considerablemente las fluctuaciones de producción de un año a otro.
El consumo continúa cayendo
Los desafíos a los que se enfrenta el sector no se limitan a la producción. El consumo mundial de vino, estimado en 221 millones de hectolitros, ha alcanzado su nivel más bajo en más de tres décadas.
Tras un prolongado periodo de crecimiento entre 1996 y 2007, el consumo se mantuvo relativamente estable hasta 2017, cuando comenzó una tendencia descendente sostenida. Desde 2022, esta caída se ha acelerado considerablemente, tanto dentro de la Unión Europea como en los principales mercados de terceros países.
Mientras que en el año 2000 la UE representaba casi el 60% del consumo mundial de vino, actualmente su participación se sitúa en torno al 48%.
La contracción de la demanda está teniendo consecuencias directas en toda la cadena de valor. Los volúmenes comercializados y los precios continúan disminuyendo, con especial incidencia en los vinos tintos y rosados. Los vinos base han registrado algunas de las caídas más pronunciadas.
Aunque siguen surgiendo oportunidades en nuevos mercados, su crecimiento todavía resulta insuficiente para compensar la reducción del consumo observada en los países tradicionalmente consumidores de vino.
El comercio exterior, bajo presión
La evolución de las exportaciones refleja también las dificultades que atraviesa el mercado. Durante los doce meses comprendidos entre septiembre de 2025 y agosto de 2026, las exportaciones de vino de la UE a terceros países alcanzaron los 15.400 millones de euros, un 6,8% menos en valor, mientras que el volumen exportado descendió un 3,3%, hasta situarse en 27,5 millones de hectolitros.
La mayoría de las categorías de vino registraron retrocesos, incluidos los vinos con denominación de origen protegida (DOP), cuyas exportaciones disminuyeron un 7,6%; los vinos varietales, con una caída del 6,7%; y los vinos con indicación geográfica protegida (IGP), que retrocedieron un 4,9%. Únicamente los vinos sin indicación geográfica mantuvieron una evolución relativamente estable.
Por formatos de comercialización, el vino a granel (+5%) y el formato bag-in-box (+3,4%) fueron los únicos segmentos que registraron crecimiento, mientras que los vinos embotellados (-7,5%) y los espumosos (-6,2%) experimentaron descensos.
Entre los principales destinos, las exportaciones a Estados Unidos cayeron un 15,3%, seguidas de Canadá (-11%), Suiza (-9,2%) y Reino Unido (-3,9%). Rusia (+17,5%) y Hong Kong (+10,9%) se situaron entre los pocos mercados que mostraron una evolución positiva.
El comercio intracomunitario también se debilitó, con una caída del 9,8% en valor y del 13,4% en volumen, aunque los valores unitarios medios continuaron aumentando.
Luca Rigotti: «Detrás de estas cifras hay miles de viticultores europeos que trabajan en condiciones cada vez más difíciles»
El presidente del Grupo de Trabajo de Vino de Copa-Cogeca, Luca Rigotti, ha valorado los resultados de las últimas estimaciones de vendimia y los desafíos que afronta el sector:
«Detrás de estas cifras hay miles de viticultores europeos que trabajan en condiciones cada vez más difíciles y complejas, marcadas por una combinación de factores adversos. Las estimaciones definitivas de la vendimia de este año confirman la profunda transformación que está experimentando actualmente el sector vitivinícola europeo.
Nos enfrentamos a unas condiciones climáticas cada vez más impredecibles, al aumento de los costes de producción provocado por los conflictos y las tensiones geopolíticas, a un descenso estructural del consumo de vino y a nuevas barreras comerciales y de acceso a los mercados. En conjunto, estos desafíos están ejerciendo una presión considerable sobre los productores de toda Europa.
A pesar de estas dificultades, nuestro sector ha demostrado en numerosas ocasiones una notable capacidad de resistencia, adaptación y flexibilidad. Para garantizar nuestro futuro, debemos seguir invirtiendo en innovación, sostenibilidad y promoción de la calidad, al tiempo que diversificamos nuestra oferta, exploramos nuevos mercados y recuperamos una relación positiva con los consumidores, especialmente con las generaciones más jóvenes.
Confiamos en que, en un futuro próximo, puedan restablecerse las condiciones necesarias para recuperar la estabilidad geopolítica internacional. Gracias a la determinación de los viticultores y las cooperativas, sigo convencido de que el sector vitivinícola de la UE continuará desempeñando un papel protagonista en el desarrollo y el crecimiento de la economía de nuestro continente».
Fuente:COPA – COGECA